「再エネって、結局は高いの?安いの?」発電コスト・統合コスト・再エネ賦課金の基本を解説


INDEX目次
世界および日本国内で太陽光発電や陸上風力発電を中心とした再生可能エネルギー(以下、「再エネ」といいます。)の導入が進んでいます。国際エネルギー機関(IEA)によれば、2026年に世界の発電電力量全体に占める再エネの割合は35%に達し、石炭(33%)を上回り最大の電源になると予測されています。太陽光発電や風力発電の発電コストは低下傾向にある一方で、一般の消費者の立場からは電気料金が安くなったとは実感しにくい状況にあり、再生可能エネルギー発電促進賦課金(以下、「再エネ賦課金」といいます。)などによる負担増を懸念する声もあります。
本記事では、再エネの経済性を多角的に理解するために、電気料金の仕組み、世界と日本の発電コスト、電力システムを安定させるための対策費用、そして「再エネ賦課金」と「燃料費調整額」の構造について、客観的なデータに基づき分かりやすく整理します。
1.電力の調達方法と電気料金の構造
電力消費者が電力を調達・利用する手法には、主に以下の3つの形態があります。手段によって送配電網(電線など)を利用するかどうかが異なり、発生する費用項目が変わります。
各調達手法における費用 (〇:費用負担あり、×:費用負担なし、△:場合によって費用負担あり)
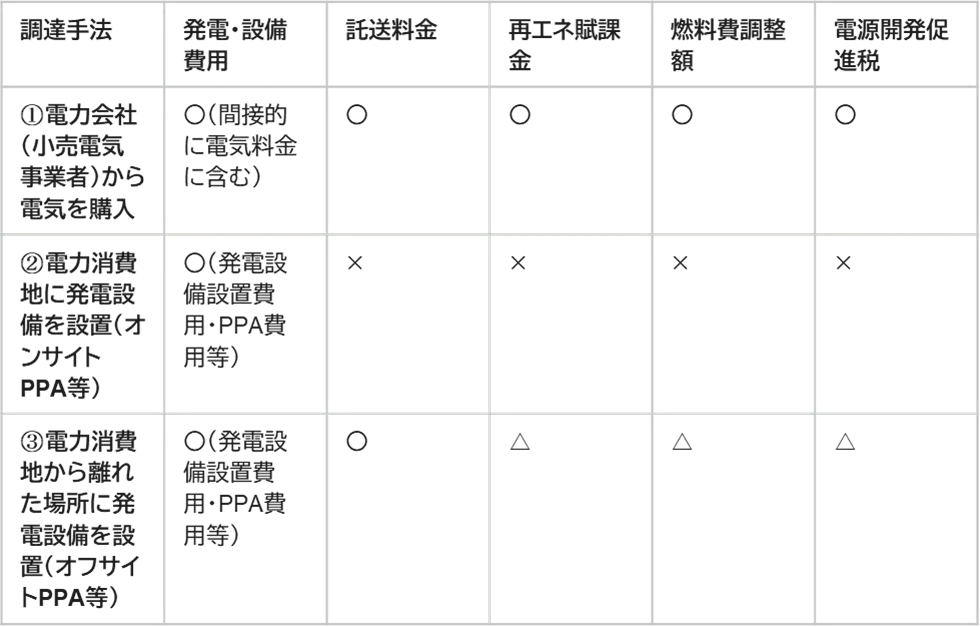
※上記の表は一般論を示したものであり、実際の費用の内訳や発生状況は、契約する小売電気事業者や電力メニュー(料金プラン)によって異なる場合があります。
(1)電力会社(小売電気事業者)から電気を購入
一般にほとんどの家庭や企業は、送配電網を経由して電力会社(小売電気事業者)から電気を購入しています。この場合、以下のすべての要素が小売電気料金として毎月の電気料金に含まれます。
電気をつくる費用(発電コスト): 発電事業者が発電設備を建設・運転し電気をつくる費用です。発電事業者から小売電気事業者へ販売される卸電力価格に反映されます。
電気を届ける費用(託送料金): 送配電事業者が電柱や送電線などを維持・管理し、発電所で発電された電気を消費地まで届ける費用です。電気料金全体の約30%程度を占めるとされています。
電気の販売に関わる費用(営業費): 電力会社(小売電気事業者)による顧客対応やシステム管理などの費用です。
法律に基づく諸制度の下で支払う負担金・税金: 再エネの普及を図るため固定価格買取制度(FIT)/フィードインプレミアム(FIP)制度の下で電気使用量に応じて分担する「再エネ賦課金」、燃料価格の変動を反映させる「燃料費調整額」、大型発電所の立地対策等の財源となる「電源開発促進税」、将来の非常時用電源(火力発電など)を確保するための「容量拠出金」などが含まれます。
※再エネ賦課金を除き、これらの内訳が明細書にすべて個別に記載されるわけではなく、基本料金や従量料金などに振り分けられて小売電気料金が構成されています。
(2)電力消費地に発電設備を設置(オンサイトPPA等)
自宅や自社工場の屋根などに発電設備を設置し、つくった電気をその場で使う方法です。自分で設備を所有するケースと、第三者が設備を設置・所有して電気を買い取るケース(オンサイトPPA)があります。PPAとはPower Purchase Agreementの略で、発電された電気を合意された価格で一定期間にわたって買い取る契約のことを指します。
費用の特徴: 設備の初期費用やPPA料金はかかりますが、自ら発電して消費する電気については、送配電網を利用しないため「託送料金」がかかりません。また、小売電気事業者からの購入ではないため「再エネ賦課金」「燃料費調整額」「電源開発促進税」も発生しません。このため発電コスト≒電気料金になります。
(3)電力消費地から離れた場所に発電設備を設置(オフサイトPPA等)
電力消費地から離れた場所に発電設備を設置・所有し、送配電網を経由して電力消費地へ送電する方法です。
費用の特徴: 送配電網を利用するため「託送料金」が発生します。また、小売電気事業者を経由するオフサイトPPAの場合は原則として「再エネ賦課金」や「電源開発促進税」もかかります。このため、発電コスト≒電気料金とはなりません。「燃料費調整額」については、固定価格での契約などを結ぶことで価格変動の影響を受けない場合もあります。
【補足:送配電網の維持に関する課題】
オンサイト設備で電気を自給し、各種費用が発生しないことは需要家にとって大きなメリットです。しかし、社会全体のすべての電気をオンサイト設備だけでは賄えませんので送配電網の維持費がゼロになるわけではありません。再エネの増加に関わらず送配電網のインフラ維持費をどう公平に分担するかは今後の制度上の課題となっています。
2.発電コスト(LCOE)の現状
発電方法ごとの経済性を比べる指標として、設備の建設から運転、将来の廃棄までにかかる総費用を、生涯の発電量で割った「均等化発電原価(LCOE)」が使われます。これは「1kWhの電気をつくるのにかかるコスト」を意味します。
世界および日本における動向
国際再生可能エネルギー機関(IRENA)の報告によると、2010年から2025年にかけて世界の平均的な発電コスト(LCOE)は、太陽光発電で89%、陸上風力発電で71%低下しました。2025年に世界で新設された事業用太陽光や陸上風力の90%以上が、一番安い新設の火力発電よりも安かったと分析されています。
世界の再エネの電源別コストの推移(2010年~2025年)
※(加重平均LCOE) 単位:米ドル/Mwh
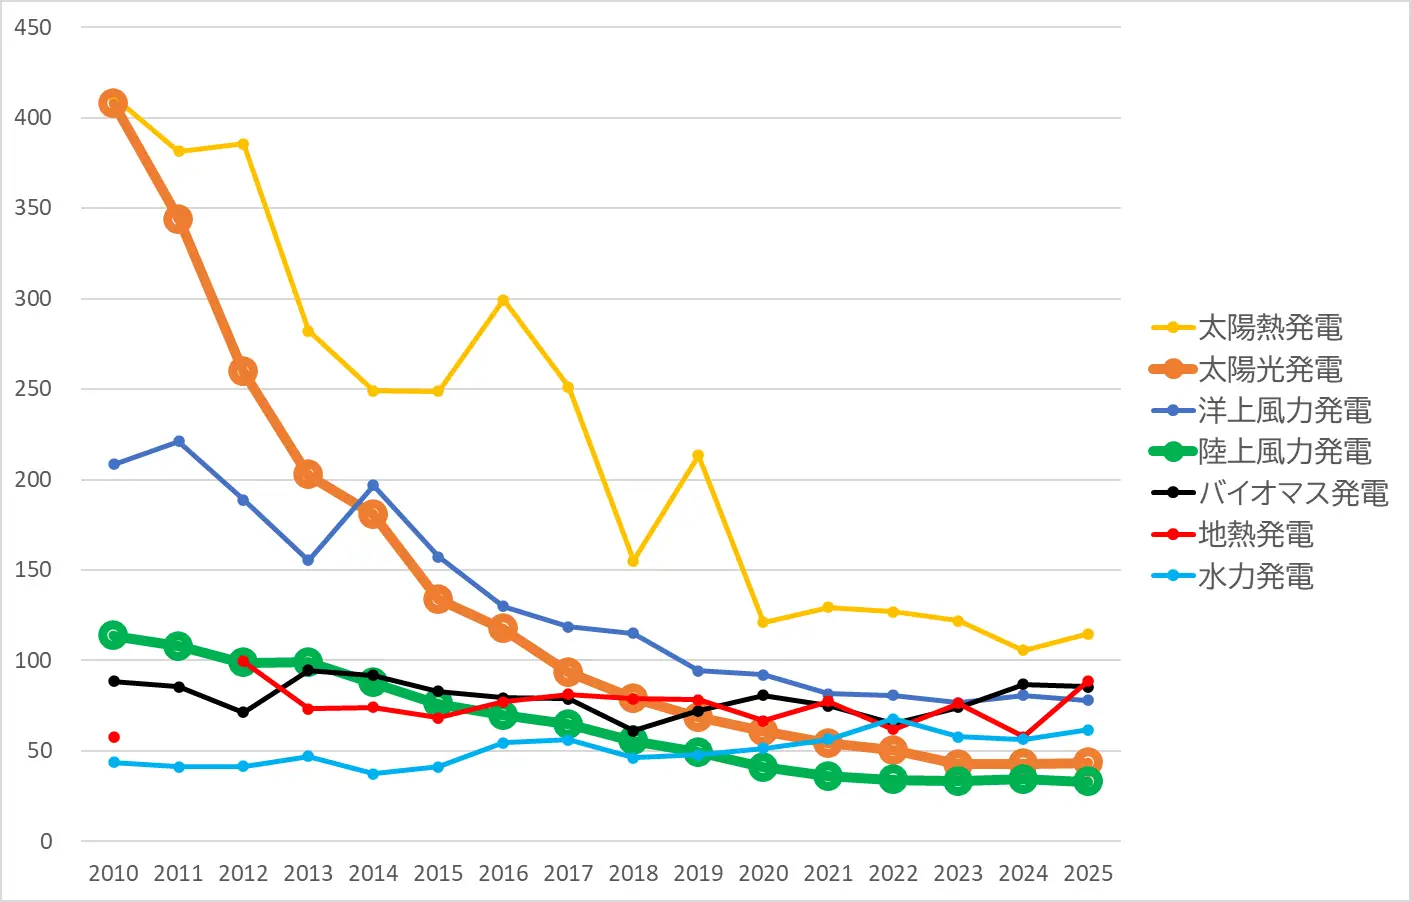
出典: IRENA “Renewable Power Generation Costs in 2025”を元に執筆者作成
日本は平地が少なく、台風や雪への対策も必要なため、海外よりコストが高くなりやすい環境です。しかし、政府の「発電コスト検証ワーキンググループ(2025年2月公表)」の試算によれば、日本の事情を加味しても、新しくつくる発電所の比較では「事業用太陽光」が全電源の中で最も安い水準(10.9円/kWh)となっています。住宅用太陽光や陸上風力なども、燃料費が高騰している現在のLNG火力や石炭火力と比べて同等以下のコストに収まっています。
※ただし、これはあくまで「新設の発電設備同士」の比較です。建設費の支払いが終わっている既存の火力発電の「燃料費・維持費のみ」と比べた場合は異なる点に注意が必要です。
電源種別ごとモデルプラント方式の発電コスト(2023年時点)
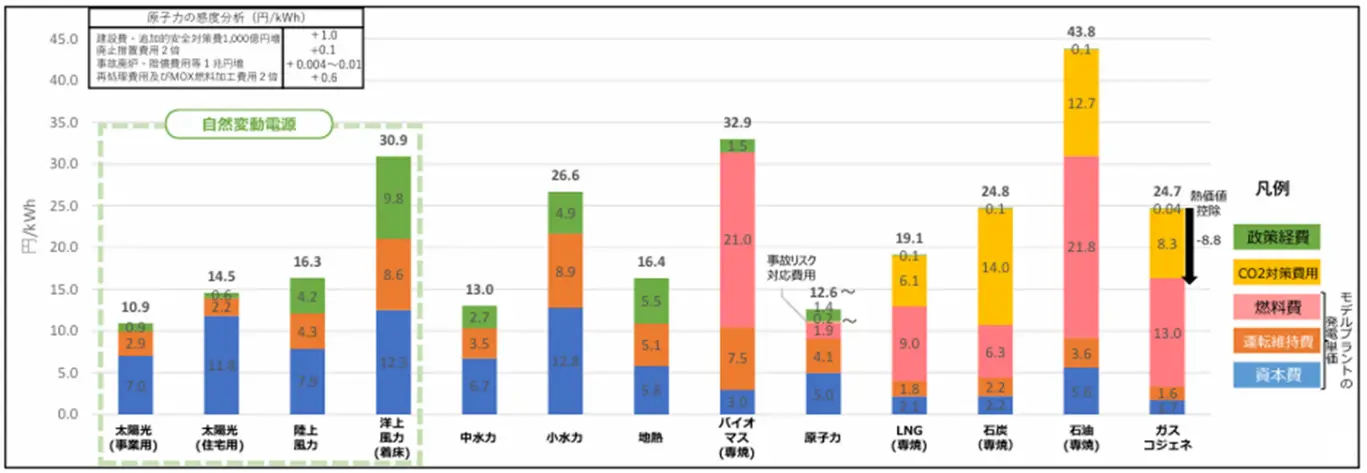
出典:発電コスト検証ワーキンググループ(2025年2月)
3.計算式には見えないコスト(外部費用と統合コスト)
前述の発電コスト(LCOE)は、あくまで「発電設備単体」の原価であり、社会全体への影響や「見えないコスト」は含まれていません。
化石燃料に伴う環境コストを価格に反映する動き
火力発電で化石燃料を燃やすと、温室効果ガスが排出され、気候変動による災害対応や環境保全など、社会全体にコストを生じさせます。本来は火力発電に含まれるべきこれらのコストが外部化されていることから、これを経済学では「外部不経済」と呼びます。
この費用を電気料金などに反映させるため、2026年度からの排出量取引や、2028年度からの化石燃料賦課金といった仕組み(カーボンプライシング)が本格的に始まります。これにより、発電時に温室効果ガスを排出しない再エネの価格競争力は今後さらに高まると見込まれています。
再エネを安定して使うための「統合コスト」
一方で、天候で発電量が変わる再エネ(主として太陽光発電と風力発電)が増えると、電力系統を安定的に保つための対策費用(火力の待機費や系統用蓄電池など)が必要になります。これを「統合コスト」と呼びます。
現在、この統合コストについては世界的に統一された推計方法が確立されているわけではありませんが、政府の発電コスト検証ワーキンググループの試算によれば、再エネの割合が高まるにつれてこの対策費用は増える傾向にあるとされています。ただし、これは必ずしも固定化された数字ではなく、電気自動車のバッテリーを活用したり、電気を使う時間を工夫したりする(デマンドレスポンス)ことで、社会全体で低減させていくことが可能な費用です。
統合コストの一部を考慮した発電コスト(2040年の試算の結果概要)
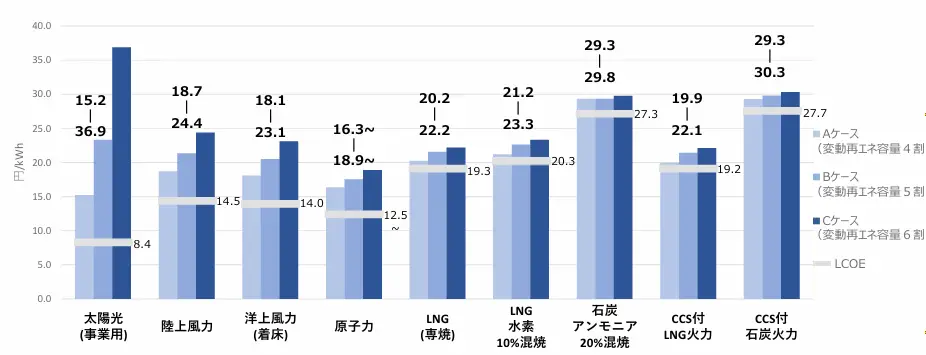
出典:発電コスト検証ワーキンググループ
蓄電池とセットにした再エネの経済性
IRENAの分析によると、4時間の事業用蓄電池(蓄電システム)の設置コストは2010年から2025年にかけて約95%という劇的な低下を記録しました。これに伴い、太陽光発電に蓄電池などを組み合わせて「95%の信頼性で24時間安定して電気を供給できる状態」にした場合の確定発電原価(Firm LCOE)も急速に低下しており、2020年の100米ドル/MWh超から、2025年には好条件のサイトにおいて1kWh当たり約0.054〜0.082米ドル(54〜82米ドル/MWh、約8〜12円)まで下がっています。
IRENAの推計によれば、2025年に世界で新たに稼働した「太陽光+蓄電池」の併設システムの平均コストは、すでに新設のガス火力発電のコストを下回る水準に到達しました。スペインなどの条件が良い市場では、1年のほぼすべての需要時間帯においてガス火力よりも安価に電力を供給しており、システムの安定供給を担保した上でも、再エネは火力発電に対して十分なコスト競争力を持つようになっています。気象条件や国際連系線の有無など、日本とは環境が異なる部分はありますが、これらは技術の進展により日本でも統合コストを低下できる可能性を示唆しています。
4.私たちの電気料金を左右する「変動要素」と国全体の経済効果
電気代を大きく左右する2つの要因が、「再エネ賦課金」と「化石燃料の輸入コスト」です。これらが私たちの生活や日本経済にどう影響しているのか、客観的に比較してみましょう。
① 再エネ賦課金:制度の仕組みと背景
再エネ賦課金は、日本のエネルギー自給率向上や地球温暖化対策を目的に、FIT・FIP制度に基づいて再エネ電力の普及・導入を社会全体で支援・分担する仕組みです。
具体的には、電力会社などが再エネ電気を買い取る際の「買取費用」から、本来火力発電等で発電した場合にかかる費用(回避可能費用)などを差し引いた額を、毎月の電気の使用量(1kWh当たり)に応じて電気の利用者が負担します。なお、大量の電力を消費する製造業などの事業者に対しては、国際競争力の維持や省エネの取り組みなどを要件に、国(経済産業大臣)の認定を受けることで賦課金の一部が減免される制度(再エネ賦課金減免制度)も設けられています。
2026年度時点での再エネ賦課金の総額は年間約4.9兆円(単価:1kWh当たり4.18円)に達していますが、その半分程度(2.5兆円)は制度開始当初(2012~2014年度)の高い買取価格で認定された初期の事業用太陽光発電に集中しています。残りの半分(約2.4兆円)は、バイオマス発電(1.0兆円・約20%)や、コスト低下が進んだ2015年度以降に認定された事業用太陽光(0.5兆円・約9%)、風力発電(0.3兆円・約6%)などに分散しています。
買取総額の推移(左)と直近の買取総額の内訳(右)
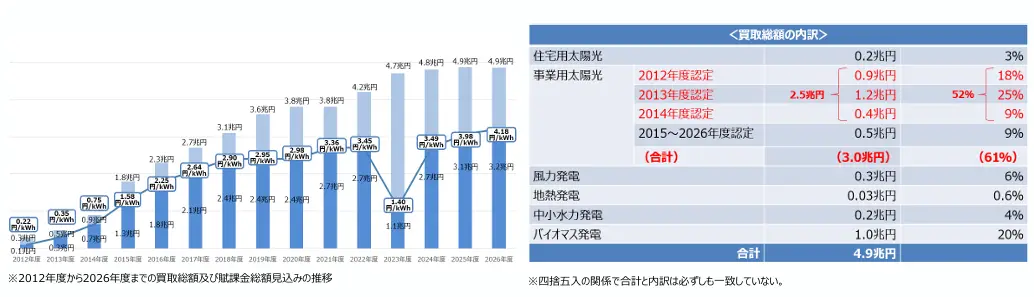
出典:経済産業省
FIT・FIP制度に基づく調達価格/基準価格の推移
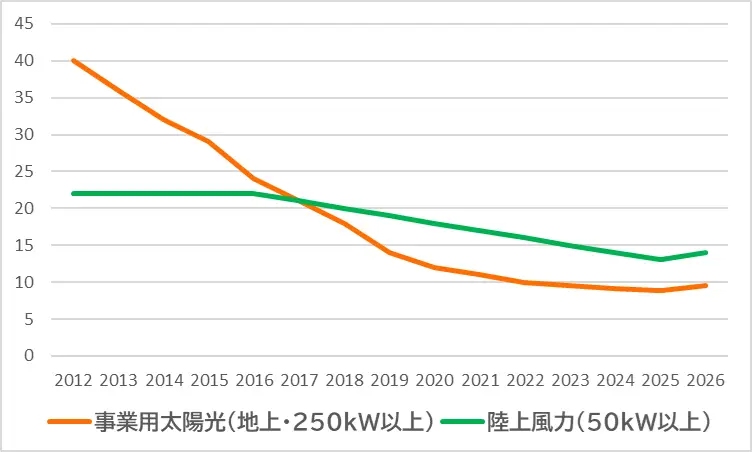
出典:経済産業省のデータを元に執筆者作成
現在の再エネ賦課金が高止まりしている主因は、発電設備の導入コストが高かった時期に結ばれた「過去の高い長期契約」が残っているためです。これらの契約は期間(原則20年間)が定められているため、2032年度以降に順次満了(卒FIT)を迎え、過去の契約に起因する負担分は低下していく見通しです。
洋上風力発電などの新規電源の追加やFIP制度への移行などもあり、今後の総額には変動要素が存在しますが、再エネ賦課金は単なる費用負担にとどまらず、支払いを通じて「日本のエネルギー自給率を高めるための将来への投資」に充てられているという側面も持っています。
② 化石燃料のコスト:化石燃料調達による「海外への資金流出」
日本のエネルギー自給率向上に向けた投資である再エネとは対照的なのが、電力供給を維持するために海外から買い続けている化石燃料のコストです。
発電分野における具体的な海外流出額: 日本全体の化石燃料輸入額は年間十数兆〜20兆円規模で推移しています。資源エネルギー庁「電力調査統計」および財務省「貿易統計」に基づき、発電用途(一般炭、LNG、重油等)に限定した化石燃料の輸入額を推計すると、化石燃料の価格が高騰した2022年度は約11.2兆円、2025年度は約5.3兆円となりました。再エネ賦課金(2026年度 年間約4.9兆円)の多くが国内インフラへの投資として循環するのに対し、化石燃料の輸入額は、電気をつくるために燃やされ、そのまま海外へと流出し続ける「消費支出」であるという構造的な違いを認識する必要があります。
「燃料費調整額」を通じた影響(家計・企業の視点): 化石燃料の価格は、海外情勢や為替市場などの影響を受けます。国際価格が高騰した場合、小売電気事業者が企業努力で吸収するケースや、料金プランの上限設定によって抑えられるケースもあるため、価格変動が自動的に電気料金へ転嫁されるわけではありません。しかし、基本的には「燃料費調整額」などを通じて電気料金に波及しやすく、家計や企業活動のコスト増につながるリスク要因となっています。
有事における電力市場の価格急騰: 2026年上半期(1~6月)の電力市場を分析した国際エネルギー機関(IEA)のレポートによると、中東の地政学的緊張に起因するホルムズ海峡の事実上の閉鎖に伴い、日本の発電用LNG(液化天然ガス)の調達価格が上昇しました。この影響により、日本の卸電力市場におけるスポット価格(電力会社が電気を仕入れる市場価格)は、2026年第2四半期(4〜6月)に前年同期比で30%以上上昇し、平均で1kWh当たり約14.4円(90米ドル/MWh、1ドル=160円換算)に達したと分析されています。さらに、今後のガス市場の需給逼迫懸念を反映し、2026年下半期(7〜12月)の先物価格は、前年同期比で40%近く高い1kWh当たり約16.8円(105米ドル/MWh)に達すると予測されています。このような市場調達コストの上昇は、最終的に「燃料費調整額」などを通じて、国内の小売電気料金を押し上げる要因となります。
公的資金(補助金)による料金抑制と持続可能性の課題: 近年、エネルギー価格高騰への対応として、国は電気・ガス・ガソリン等の価格高騰に伴う負担軽減策に累計で10兆円を超える予算を措置してきました。この間、税金によって毎月の電気料金の上昇は緩和されているものの、こうした直接的な価格抑制策の継続については、国の財政的な持続可能性や市場の価格調整機能への影響に加え、脱炭素(グリーン・トランスフォーメーション:GX)や化石燃料依存からの脱却を目指す長期的なエネルギー構造転換(持続可能性)との整合性の観点から課題が指摘されています。
③ 再エネ投資がもたらす「化石燃料の節約効果」と需要家のメリット
これらを踏まえると、再エネを導入するマクロ経済上の意義が見えてきます。日本において再エネの導入は、「火力発電を代替することで、海外から輸入する化石燃料の消費を抑える」という効果をもたらしています。
再エネを導入する際、初期費用として海外製の太陽光パネルなどを輸入するためにお金が出ていく側面はあります。しかし、これは初期設備の購入費用であり、一度設置すれば燃料費はかかりません。長期にわたる化石燃料への輸入依存を下げるための初期投資と考えれば、資金の流出を抑制する効果があります。
実際に、IRENAの推計によれば、2025年の1年間で、再エネによって削減された日本の化石燃料の輸入コストは約2.3兆円(153億米ドル)に達するとされています。
年間約4.9兆円の再エネ賦課金に対して、約2.3兆円の節約は少なく見えるかもしれません。しかし前述の通り、4.9兆円の多くは国内に残る「発電インフラへの投資」です。一方、化石燃料への支払いは使えば手元に残らない「消費支出」であり、そのまま海外へと流出し続けます。そのため、再エネによって生じる年間約2.3兆円の燃料節約効果は、単年度限りのものではなく、設置した設備が稼働し続ける20〜30年といった期間にわたって毎年積み重なる継続的なコスト削減効果といえます。
【価格高騰影響を和らげる再エネの価格抑制効果】
さらに、再生可能エネルギーの導入は、こうした外部的な燃料価格急騰が国内市場に与える直接的なショックを緩和する役割も果たしています。
前述のIEAの分析結果によると、2026年春のLNG価格急騰にもかかわらず、日本における2026年上半期(1〜6月)全体の卸電力価格の上昇率は約10%にとどまりました。これは、第1四半期(1〜3月)に再生可能エネルギーによる発電が大きく伸びて市場価格が低く抑えられていたことが原因とされています。つまり、燃料費がかからない再生可能エネルギーの存在が、急激な地政学的ショックによる国内電力市場へのコスト影響を一時的に和らげる緩衝材(クッション)として機能したことを示しています。
【企業や家庭における自家消費のメリット】
個別の企業や家庭が直接的な緩和策をとることも可能です。前述の「自家消費」や「オンサイトPPA」を活用して敷地内で電気を自給すれば、電力会社からの購入量が減るため、海外情勢の影響を受ける「燃料費調整額」や「再エネ賦課金」「電源開発促進税」の負担を抑えることができます。また、自ら消費する分は送配電網を通らないため「託送料金」もかかりません。つまり、再エネを自家消費することは、企業や家庭が自分たちのエネルギーコストを直接的に安定させる有効な手段となっています。
まとめ
再エネの経済性は、単体電源の「発電コスト(LCOE)」だけで評価するのではなく、電力システムの仕組みや調達手法、国全体への影響を含めた多角的な視点で捉える必要があります。
発電コスト(LCOE)の大幅な低下: 太陽光や風力などの発電設備単体のコストは大きく低下しており、日本においても事業用太陽光は新設電源の中で最も安い水準となっています。
再エネ拡大に伴う「統合コスト」の課題と、蓄電池による競争力の向上: 天候によって発電量が変動する再エネが増えるにつれて、電力網を安定的に保つための対策費用(統合コスト)が増加する点には注意が必要です。しかし、蓄電池のコストも劇的に低下しており、再エネと蓄電池を組み合わせて安定供給を担保したシステムでも、火力発電に対して十分なコスト競争力を持つようになっています。
「再エネ賦課金」と「化石燃料代」の性質の違い: 足元の電気料金を押し上げている再エネ賦課金は、制度初期の太陽光発電に対する高い買取価格が主因であり、日本のエネルギー自給率を高めるための国内投資としての側面も持ちます。一方、火力発電を維持するための化石燃料の調達費用は、海外へ流出し続ける費用(消費支出)です。
マクロな経済効果と自家消費のメリット: 再エネの導入は、化石燃料の輸入コストを継続的に節約する効果をもたらし、地政学的リスクに伴う価格高騰ショックを和らげる緩衝材としても機能します。また、企業や家庭が再エネを「自家消費」することは、自らのエネルギーコストを直接的に安定させる有効な手段となります。
社会全体として蓄電池やデマンドレスポンス等を活用し、再エネの増加を踏まえて制度面も含めたシステム全体を効率よく運用していくことが、将来のエネルギーコストを最適化し、日本の自給率向上を達成する鍵となります。
≪監修者のコメント≫
最初の質問「再エネって、結局は高いの?安いの?」について検索して簡単な答えを探してもなかなか見つからないと思います。なぜでしょう。それはこの疑問の背景が複雑で多岐にわたっているため簡単に答えることが難しいからなのです。一口に再エネといっても発電分野で太陽光、風力、水力、地熱、バイオマスなどがあり、さらにバイオ燃料や太陽熱のように電気以外の熱・動力利用もあるというように実に多彩です。なので、どの再エネについて語っているかで文脈は変わってきます。本稿ではコスト低下により市場規模が世界的に大きく拡大した再エネの発電分野、特に太陽光発電と風力発電に焦点を絞っています。バイオ燃料等の熱・動力利用の再エネについてはコストが下がっておらず、発電とはまったく異なる状況です。話を発電に絞っても依然として複雑です。太陽光や風力発電の発電コストそれ自体の低下は紛れもない事実なのですが、そこに、統合コスト、再エネ賦課金、託送料金、化石燃料の外部不経済、化石燃料の輸入コストなど様々な要素が異なるレイヤーで入り込んできます。なので、多面的に見ることが求められるのです。簡単に答えが見つからない理由はここにあります。その意味でも、発電コストの低下した再エネの便益を最大化するためには「再エネを統合した電力システムを社会全体でいかに効率的に運用してゆくかが鍵となる」との最後のメッセージは特に重要だと思います。
参考文献
・国際エネルギー機関(IEA) 「Electricity Mid-Year Update 2026」 (2026年7月23日)
https://iea.blob.core.windows.net/assets/3c66a000-244c-4efb-aaeb-cda33eb833da/ElectricityMid-YearUpdate2026.pdf
・電力・ガス取引監視等委員会「電気の託送料金とレベニューキャップ制度」・「送配電の料金のしくみ」
https://www.egc.meti.go.jp/info/revenue_cap/
・再生可能エネルギー電気の利用の促進に関する特別措置法
https://laws.e-gov.go.jp/law/423AC0000000108
・国際再生可能エネルギー機関(IRENA) 「Renewable Power Generation Costs in 2025」(2026年7月) https://www.irena.org/-/media/Files/IRENA/Agency/Publication/2026/Jul/IRENA_TEC_RPGC_in_2025_2026.pdf
・資源エネルギー庁 発電コスト検証ワーキンググループ 「発電コスト検証に関するとりまとめ(令和7年2月6日)」https://www.enecho.meti.go.jp/committee/council/basic_policy_subcommittee/mitoshi/cost_wg/pdf/cost_wg_20250206_01.pdf
・資源エネルギー庁「令和6年度(2024年度)におけるエネルギー需給実績(確報)」https://www.enecho.meti.go.jp/statistics/total_energy/pdf/honbun2024fykaku.pdf
・経済協力開発機構/原子力機関(OECD/NEA) 「The Full Costs of Electricity Provision」 (2018年6月21日)https://www.oecd.org/en/publications/the-full-costs-of-electricity-provision_9789264303119-en.html
・国際エネルギー機関(IEA) 「Electricity 2026」(2026年2月6日) https://iea.blob.core.windows.net/assets/b73798cb-e452-42b9-9d8a-07542de7a041/Electricity_2026.pdf
・国際エネルギー機関(IEA) 「World Energy Outlook 2025」(2025年11月12日)
https://iea.blob.core.windows.net/assets/9753df19-0a71-422a-b725-012c555763b3/WorldEnergyOutlook2025.pdf
・国際再生エネルギー機関(IRENA) 「24/7 Renewables Outcompete Fossil Fuels on Costs」(2026年5月)https://www.irena.org/-/media/Files/IRENA/Agency/Publication/2026/May/IRENA_TEC_24-7_renewables_2026.pdf
・経済産業省 調達価格等算定委員会 「令和8年度以降の調達価格等に関する意見(2026年2月5日)」 https://www.meti.go.jp/shingikai/santeii/pdf/20260205_1.pdf
・総合資源エネルギー調査会 省エネルギー・新エネルギー分科会/電力・ガス事業分科会 再生可能エネルギー主力電源化小委員会(第1回)資料3 (2026年6月3日) https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saiene_shuryoku/pdf/001_03_00.pdf
・環境省 「平成26年度2050年再生可能エネルギー等分散型エネルギー普及可能性検証検討委託業務報告書」 https://www.env.go.jp/earth/report/h27-01/index.html
・財務省 「貿易統計」
・経済産業省 『日本のエネルギー 2025年度版』 「エネルギーの今を知る10の質問 3.経済性」
https://www.enecho.meti.go.jp/about/pamphlet/energy2025/03.html
・参議院予算委員会調査室「経済のプリズム」第240号(2024年) 新藤裕俊 『長期化した物価高対策の経緯と今後に関する考察』
https://www.sangiin.go.jp/japanese/annai/chousa/keizai_prism/backnumber/r06pdf/202424001.pdf